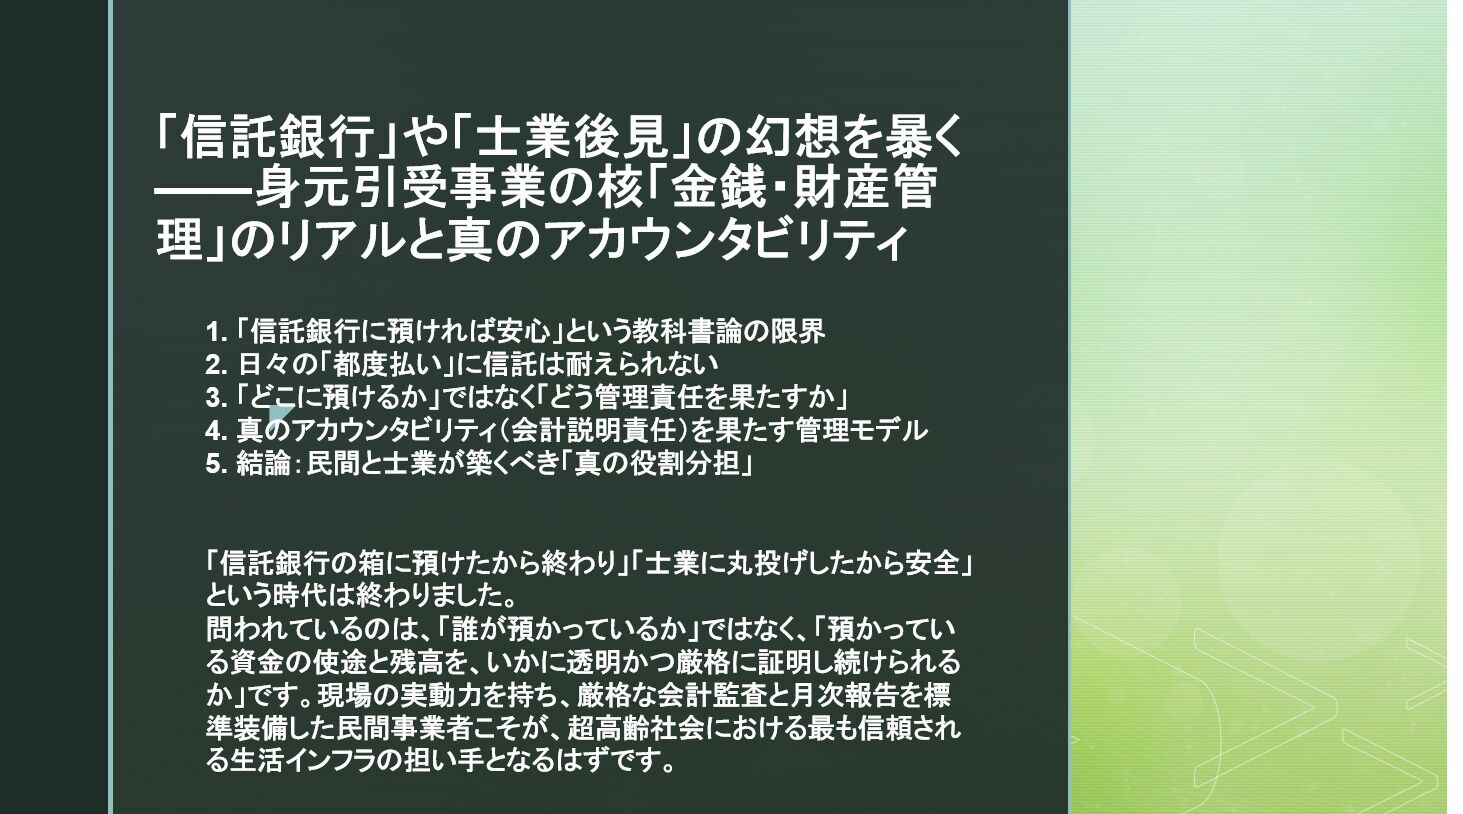
「身元引受ビジネスの急拡大と「士業専決化」言説のリアル:淘汰と再編が迫る終身サポートの未来」
超高齢社会と単身高齢者の急増を背景に、「身元引受(身元保証・終身サポート)サービス」の市場が激動期を迎えています。 総務省が2023年にまとめた実態調査では、全国で約400事業者(法人等)の存在が確認されていましたが、その後の参入ペースは目覚ましく、業界内外の関心は一段と高まっています。 同時に、弁護士・司法書士・行政書士といった士業関係者の参入が活発化しており、現場では「将来的には法改正等により士業の専決業務になるから、今のうちに士業事務所と統合・提携しておくべきだ」といった営業トークを耳にするケースも出てきました。 本稿では、現在の市場規模と急増の背景、士業専決化言説の法的・実務的な妥当性、そして民間企業・NPO・士業が織りなす今後の業界再編のシナリオを考察します。
1. 参入事業者はどれほど増えたのか?
総務省の調査時点で確認された「約400法人」という数字は、あくまで調査の網にかかった主要な事業者に限られます。 近年では、全国展開を行う大手の一般社団法人や株式会社だけでなく、以下のような周辺業界からの新規参入・兼業が相次いでいます。
• 介護・福祉事業者 / 医療法人グループ: 施設の利用契約や退院調整を円滑にするための内製化
• 葬儀社・石材店: 葬祭・納骨の川上工程としての取り込み
• 士業(弁護士・司法書士・行政書士・税理士): 成年後見や遺言作成から枠組みを広げた社団法人設立 • 警備会社・不動産管理会社: 見守り・駆けつけサービスや孤独死対策からの拡張
• 金融機関・信託会社: 高齢者の資産承継および信託契約の受託チャネルとしての連携
現在、実質的に身元引受・生活支援・死後事務の受託を行っている組織は、大小のNPOや士業系法人、地域限定の小規模事業者を含めると、潜在的に1,000〜1,500法人規模に達していると推計されます。 身寄りのない要介護高齢者が全国で50万人を超えると推計されるなか、需要の急伸が多様なプレイヤーの参入を呼び込んでいるのが現状です。
2. 「いずれ士業の専決業務になる」は本当か?
一部の士業が主張する「将来的には士業の専決事業(独占業務)になるため、一般事業者は統合を急ぐべきだ」という言説。
この見立ては、法律構造と実務の観点から見て極めて非現実的といえます。 理由は3点に集約されます。
① 業務の大半が「泥臭い生活支援・準委任事務」であること
身元引受事業者が実際に提供しているサービスの内訳を分解すると、法的手続き以外の領域が大部分を占めます。 • 緊急時の夜間駆けつけ・入院時の日用品買い出し • ケアマネジャーや医師との治療方針に関する連絡調整 • 居室の退去立ち会い、不用品処分、遺品整理の手配 • 葬儀・火葬の執行立ち会い、納骨代行 これらは民法上の「準委任契約」に基づく事実行為であり、法律上、特定の資格者に独占させる性質のものではありません。高額な時間単価で動く士業が、24時間365日の現場対応や物理的作業を自前で担い切る体制を築くことは困難です。
② 国の法規制の方向性は「士業独占」ではなく「事業者の適正化(業法化・登録制)」
内閣府、厚生労働省、消費者庁、法務省などが策定を進めた「高齢者等終身サポート事業者向けガイドライン」を見ても、国が目指しているのは「契約内容の透明化」「高額な預託金保全」「利益相反の防止」といったルールの標準化です。 仮に将来的な業法制定や許認可・登録制度が敷かれたとしても、それは宅建業や旅行業のように「一定の要件を満たす法人の事業運営を認める仕組み」になる可能性が濃厚であり、士業資格者のみに門戸を閉ざす専決制度になる法理的根拠はありません。
③ 士業法(弁護士法等)との境界線と非弁リスク
もちろん、法的紛争への介入や遺産分割調停の代理などは弁護士の専任分野(弁護士法第72条)であり、相続登記は司法書士、公正証書遺言原案の作成などは行政書士・司法書士が強みを持ちます。 しかし、それは「契約書作成や法的手続きをどこが担うか」という分担の話であり、サービス全体を士業が独占することの理由にはなりません。むしろ士業自身が生活支援や預託金管理に手を広げることで、利益相反や職務基本規定上のリスクを負う側面すらあります。
3. 今後どのような業界構造へと再編されていくのか?
今後数年から10年にかけて、業界は「民間か、士業か」という二者択一の争いではなく、機能分化と水平連携を軸にした再編へ向かうと予測されます。
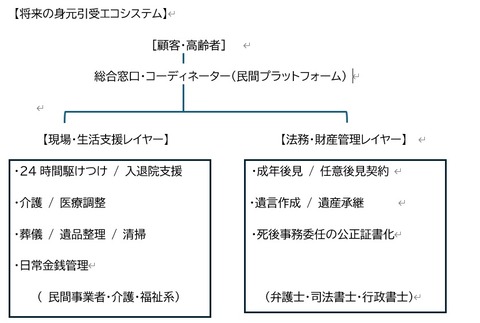
予測1:機能特化と協業(フロントとバックの役割分担)
• 民間事業者の立ち位置: 現場対応力、コールセンター、介護現場との人的ネットワークを強みとし、顧客接点(フロント)と実務実行を担う。
• 士業の立ち位置: 任意後見契約、遺言公正証書、死後事務委任契約の法的設計、信託監督や預託金の信託口保全といった「ガバナンスとコンプライアンス(バック)」を担う。 自前主義にこだわらず、互いの強みを活かしたアライアンスモデルが市場の標準形となります。
予測2:預託金管理の厳格化 口座管理の透明性が担保できない零細事業者や、個人口座・法人一般口座で預託金をプールしている業者は、病院や老人ホームなどの提携先から選定から外され、淘汰が進むことになります。
予測3:医療・介護機関による「事業者スクリーニング」の強化
身元保証難民を受け入れる側である病院や介護施設は、かつてのように「どこの馬の骨かわからない業者」の保証書を受け取らなくなっています。国のガイドライン準拠の有無、反社会的勢力排除、財務体質の健全性をチェックする動きが加速し、コンプライアンス基準をクリアした事業者への集約が進みます。
結論:煽りに惑わされず、提供価値の「質」を高める時代へ
「士業に専決されるから統合しなければ生き残れない」という主張は、一部の士業グループが顧客獲得やネットワーク拡大を狙った営業的レトリックの側面が強いといえます。
身元引受の本質は、家族機能の社会化であり、利用者が人生の最期まで安心して暮らせるための総合的な生活支援インフラです。 現場の泥臭い支援を担う民間事業者と、法的スキームで権利と財産を守る士業は、本来上下関係ではなく、相互に補完し合うパートナーであるべきです。
事業者側に求められるのは、性急な統合論に惑わされることではなく、「現場の支援オペレーションの標準化」「金銭管理の透明化」「信頼できる士業・医療福祉ネットワークの構築」を着実に進め、選ばれる体制を整えていくことです。
超高齢社会と単身高齢者の急増を背景に、「身元引受(身元保証・終身サポート)サービス」の市場が激動期を迎えています。 総務省が2023年にまとめた実態調査では、全国で約400事業者(法人等)の存在が確認されていましたが、その後の参入ペースは目覚ましく、業界内外の関心は一段と高まっています。 同時に、弁護士・司法書士・行政書士といった士業関係者の参入が活発化しており、現場では「将来的には法改正等により士業の専決業務になるから、今のうちに士業事務所と統合・提携しておくべきだ」といった営業トークを耳にするケースも出てきました。 本稿では、現在の市場規模と急増の背景、士業専決化言説の法的・実務的な妥当性、そして民間企業・NPO・士業が織りなす今後の業界再編のシナリオを考察します。
1. 参入事業者はどれほど増えたのか?
総務省の調査時点で確認された「約400法人」という数字は、あくまで調査の網にかかった主要な事業者に限られます。 近年では、全国展開を行う大手の一般社団法人や株式会社だけでなく、以下のような周辺業界からの新規参入・兼業が相次いでいます。
• 介護・福祉事業者 / 医療法人グループ: 施設の利用契約や退院調整を円滑にするための内製化
• 葬儀社・石材店: 葬祭・納骨の川上工程としての取り込み
• 士業(弁護士・司法書士・行政書士・税理士): 成年後見や遺言作成から枠組みを広げた社団法人設立 • 警備会社・不動産管理会社: 見守り・駆けつけサービスや孤独死対策からの拡張
• 金融機関・信託会社: 高齢者の資産承継および信託契約の受託チャネルとしての連携
現在、実質的に身元引受・生活支援・死後事務の受託を行っている組織は、大小のNPOや士業系法人、地域限定の小規模事業者を含めると、潜在的に1,000〜1,500法人規模に達していると推計されます。 身寄りのない要介護高齢者が全国で50万人を超えると推計されるなか、需要の急伸が多様なプレイヤーの参入を呼び込んでいるのが現状です。
2. 「いずれ士業の専決業務になる」は本当か?
一部の士業が主張する「将来的には士業の専決事業(独占業務)になるため、一般事業者は統合を急ぐべきだ」という言説。
この見立ては、法律構造と実務の観点から見て極めて非現実的といえます。 理由は3点に集約されます。
① 業務の大半が「泥臭い生活支援・準委任事務」であること
身元引受事業者が実際に提供しているサービスの内訳を分解すると、法的手続き以外の領域が大部分を占めます。 • 緊急時の夜間駆けつけ・入院時の日用品買い出し • ケアマネジャーや医師との治療方針に関する連絡調整 • 居室の退去立ち会い、不用品処分、遺品整理の手配 • 葬儀・火葬の執行立ち会い、納骨代行 これらは民法上の「準委任契約」に基づく事実行為であり、法律上、特定の資格者に独占させる性質のものではありません。高額な時間単価で動く士業が、24時間365日の現場対応や物理的作業を自前で担い切る体制を築くことは困難です。
② 国の法規制の方向性は「士業独占」ではなく「事業者の適正化(業法化・登録制)」
内閣府、厚生労働省、消費者庁、法務省などが策定を進めた「高齢者等終身サポート事業者向けガイドライン」を見ても、国が目指しているのは「契約内容の透明化」「高額な預託金保全」「利益相反の防止」といったルールの標準化です。 仮に将来的な業法制定や許認可・登録制度が敷かれたとしても、それは宅建業や旅行業のように「一定の要件を満たす法人の事業運営を認める仕組み」になる可能性が濃厚であり、士業資格者のみに門戸を閉ざす専決制度になる法理的根拠はありません。
③ 士業法(弁護士法等)との境界線と非弁リスク
もちろん、法的紛争への介入や遺産分割調停の代理などは弁護士の専任分野(弁護士法第72条)であり、相続登記は司法書士、公正証書遺言原案の作成などは行政書士・司法書士が強みを持ちます。 しかし、それは「契約書作成や法的手続きをどこが担うか」という分担の話であり、サービス全体を士業が独占することの理由にはなりません。むしろ士業自身が生活支援や預託金管理に手を広げることで、利益相反や職務基本規定上のリスクを負う側面すらあります。
3. 今後どのような業界構造へと再編されていくのか?
今後数年から10年にかけて、業界は「民間か、士業か」という二者択一の争いではなく、機能分化と水平連携を軸にした再編へ向かうと予測されます。
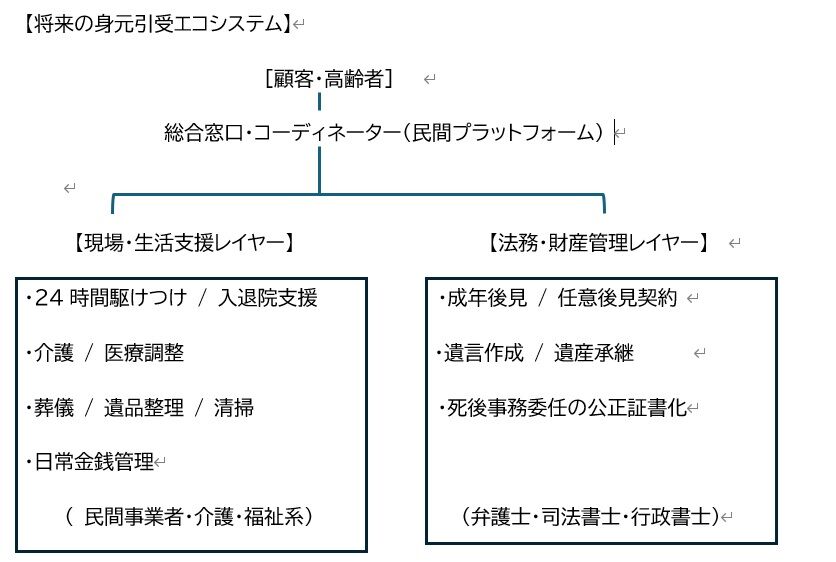
予測1:機能特化と協業(フロントとバックの役割分担)
• 民間事業者の立ち位置: 現場対応力、コールセンター、介護現場との人的ネットワークを強みとし、顧客接点(フロント)と実務実行を担う。
• 士業の立ち位置: 任意後見契約、遺言公正証書、死後事務委任契約の法的設計、信託監督や預託金の信託口保全といった「ガバナンスとコンプライアンス(バック)」を担う。 自前主義にこだわらず、互いの強みを活かしたアライアンスモデルが市場の標準形となります。
予測2:預託金管理の厳格化 口座管理の透明性が担保できない零細事業者や、個人口座・法人一般口座で預託金をプールしている業者は、病院や老人ホームなどの提携先から選定から外され、淘汰が進むことになります。
予測3:医療・介護機関による「事業者スクリーニング」の強化
身元保証難民を受け入れる側である病院や介護施設は、かつてのように「どこの馬の骨かわからない業者」の保証書を受け取らなくなっています。国のガイドライン準拠の有無、反社会的勢力排除、財務体質の健全性をチェックする動きが加速し、コンプライアンス基準をクリアした事業者への集約が進みます。
結論:煽りに惑わされず、提供価値の「質」を高める時代へ
「士業に専決されるから統合しなければ生き残れない」という主張は、一部の士業グループが顧客獲得やネットワーク拡大を狙った営業的レトリックの側面が強いといえます。
身元引受の本質は、家族機能の社会化であり、利用者が人生の最期まで安心して暮らせるための総合的な生活支援インフラです。 現場の泥臭い支援を担う民間事業者と、法的スキームで権利と財産を守る士業は、本来上下関係ではなく、相互に補完し合うパートナーであるべきです。
事業者側に求められるのは、性急な統合論に惑わされることではなく、「現場の支援オペレーションの標準化」「金銭管理の透明化」「信頼できる士業・医療福祉ネットワークの構築」を着実に進め、選ばれる体制を整えていくことです。