無尽灯

医療&介護のコンサルティング会社・一般社団法人ロングライフサポート協会代表理事 清原 晃のブログ
高齢社会、貧困、子育て支援などの様々な社会課題が顕在化しつつあります。このような地域社会の課題解決に向けて家族に代わる「新しい身寄り社会」を創造する取り組みとして、2011年から①身元引受サービス②高齢者住宅低価格モデルの開発③中小零細高齢者住宅事業支援サービスを掲げた「ソーシャルビジネス」にチャレンジしています。

カテゴリ: 政治・経済・社会

無縁葬祭10万人時代


【2050年の日本で「無縁遺体」は何万人になるのか】
―人口減少・単身高齢者の急増がもたらす“最終的な孤立”の行方―

2023年度、厚生労働省の調査によって、全国の自治体が火葬した無縁遺体は約4万2000人に達したことが明らかになりました。これは年間死亡者数の2.7%に相当し、すでに「社会的な孤立の最終段階」が顕在化していると言えます。

では、2050年には無縁遺体はどこまで増えるのか。 本記事では、最新の公的データをもとに、2050年までの推計を示します。

■ 1. 無縁遺体が増える背景:単身高齢者の急増

無縁遺体の増加を予測するうえで最も重要な指標は、身寄りのない高齢者の増加です。

日本総合研究所の試算によると、

  • 2024年:身寄りのない高齢者 286万人

  • 2050年:448万人(高齢者の9人に1人) とされています。

この「身寄りのない高齢者」は、

  • 配偶者なし

  • 子なし

  • 3親等以内の親族なし という条件で定義されており、無縁遺体の“予備軍”と言えます。

■ 2. 現状の無縁遺体率:死亡者の約2.7%

厚労省の最新調査では、2023年度の無縁遺体は4万2000人(死亡者の2.7%)でした。

また、総務省の調査では、2018〜2021年の3年半で約10万6000人の無縁遺体が確認されており、増加傾向が裏付けられています。

■ 3. 死亡者数の将来推計(2040〜2050)

総務省の「墓地行政調査」によると、

  • 2040年の死亡者数は約168万人でピーク

  • その後も高水準が続く とされています。

2050年の死亡者数は150〜160万人前後と推計されており、無縁遺体の増加を考えるうえで重要な前提となります。

■ 4. 無縁遺体の将来推計:2050年は「7〜10万人」規模へ

●推計方法

以下の3つのデータを組み合わせて推計します。

  1. 現状の無縁遺体率:2.7%(2023年度)

  2. 身寄りのない高齢者の増加:286万人 → 448万人(1.56倍)

  3. 死亡者数の推移:150〜160万人前後(2050年)

●推計結果

現状の2.7%という無縁遺体率が、

  • 身寄りのない高齢者の増加

  • 親族関係の希薄化

  • 単身死亡の増加 などによって 2050年には4〜6%に上昇する と推定できます(※複数データの組み合わせによる推計)。

死亡者数150〜160万人 × 無縁遺体率4〜6% = 6万〜9万6000人

したがって、2050年の無縁遺体数は

「約7〜10万人規模」になる可能性が高い

と推計できます。

■ 5. 無縁遺体が増える構造的な理由

●① 単身高齢者の増加

2050年には「身寄りのない高齢者」が448万人に達する。

●② 未婚化・非正規雇用の増加

生涯未婚率の上昇により、親族ネットワークが縮小。

●③ 地域コミュニティの弱体化

都市部では隣人との交流が減り、孤立死が増加。

●④ 行政の縁故者調査の限界

総務省調査では、

  • 縁故者情報を把握している自治体はわずか10.2%

  • 追跡調査に10年かかった例もある とされ、無縁遺体の増加を抑える体制が整っていない。

■ 6. 無縁遺体の増加がもたらす社会的影響

●自治体の負担増

  • 親族調査

  • 火葬

  • 遺骨の保管

  • 合葬墓への移管 これらはすべて自治体が担うため、職員の負担が急増。

●墓地・納骨堂の管理問題

無縁墳墓の増加は、墓地の荒廃や不法投棄の温床となる。

●医療・介護現場への影響

身元保証人不在の高齢者が増え、入院・施設入居の調整が困難に。

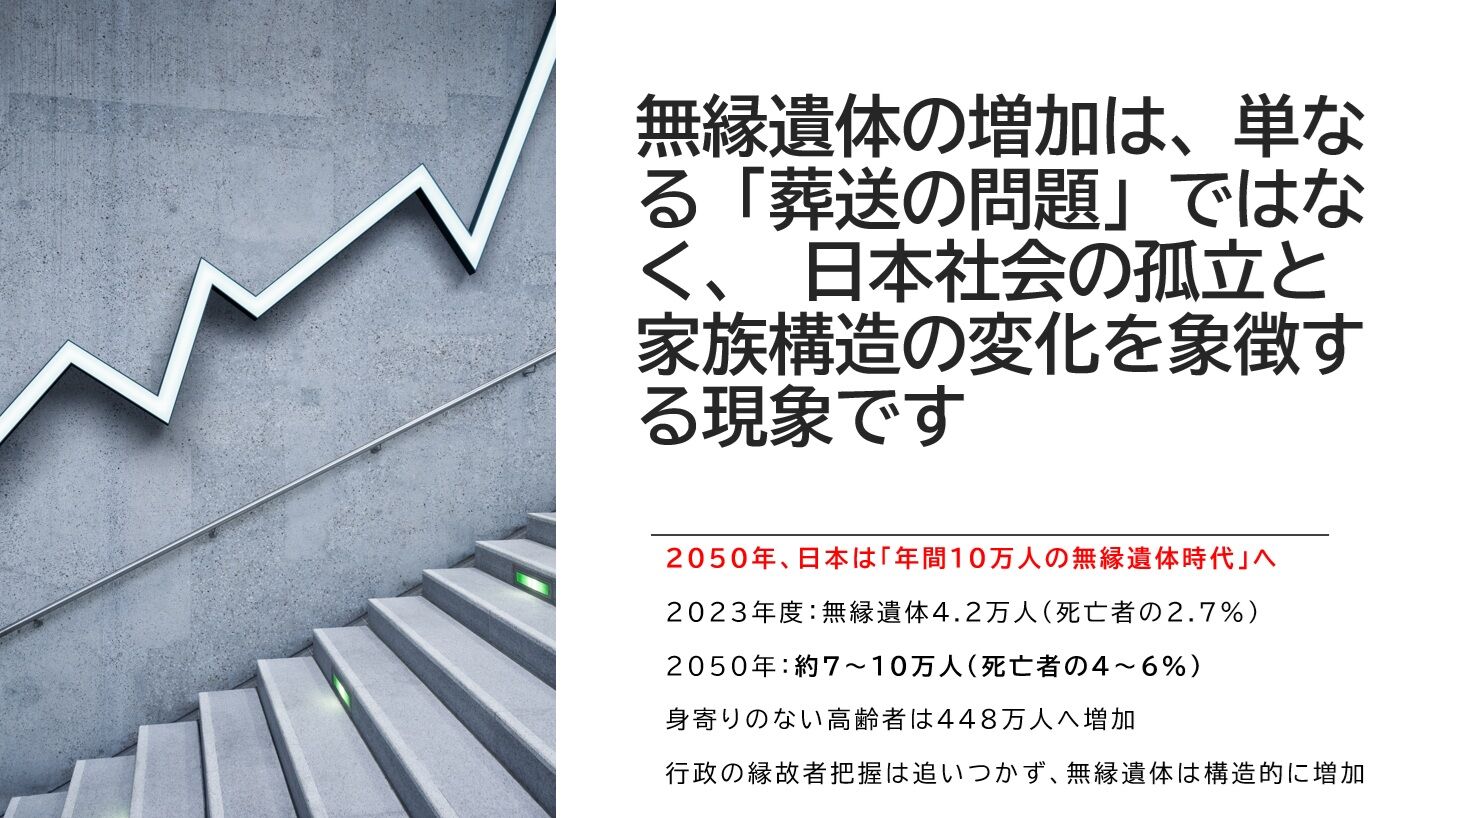
■ 7. まとめ:2050年、日本は「年間10万人の無縁遺体時代」へ

本記事で示した推計をまとめると以下の通りです。

  • 2023年度:無縁遺体4.2万人(死亡者の2.7%)

  • 2050年:約7〜10万人(死亡者の4〜6%)

  • 身寄りのない高齢者は448万人へ増加

  • 行政の縁故者把握は追いつかず、無縁遺体は構造的に増加

無縁遺体の増加は、単なる「葬送の問題」ではなく、 日本社会の孤立と家族構造の変化を象徴する現象です。

2050年に向けて、

  • 身元保証の仕組み

  • 地域の見守り体制

  • 行政の縁故者情報の早期把握 など、社会全体での対策が不可欠となります。

このエントリーをはてなブックマークに追加 mixiチェック

「境界型高齢者向けの第三の身元引受契約」の構想を「制度として成立させるための設計図」に落とし込んでみます。

◆ 1. なぜ「第三の身元引受契約」が必要なのか(制度的な必然性)   
  境界型高齢者は、次の3つの理由で既存制度に収まらない。    
  (1)生活保護ではない → 行政の支援が届かない      
  生活保護なら       
    • 医療費ゼロ       
    • 介護保険負担ゼロ       
    • 施設入居が容易       
    • ケースワーカーが金銭管理を補助   
  しかし境界層は 「生活保護のメリットを一切受けられない」。    
  (2)一般の身元保証契約では支援が足りない     
   一般契約は       
    • 入院保証       
    • 施設入居保証       
    • 緊急連絡 が中心。     
   しかし境界層は       
    • 金銭管理       
    • 資金繰り       
    • 財産整理       
    • 医療・介護費の積立       
    • 未払いリスク管理 まで必要。     
    → 一般契約ではカバーできない領域が多すぎる。   
  (3)地域包括には金銭管理の仕組みがない      
    包括は       
    • 財産管理       
    • 資金化       
    • 月次収支管理       
    • 葬儀費用の積立 を行う権限も仕組みもない。      
   → 包括が最も困っている領域を、当協会だけが担えている。

2. 第三の契約の本質:生活保護相当の「包括型身元引受」構想    
   【第三の契約の定義案】     
     「生活保護相当の包括型身元引受契約」    
   対象者:       
    • 年金が生活保護基準+数千円〜数万円       
    • 貯蓄ゼロ〜少額       
    • 医療・介護の自己負担が重い       
    • 単身で保証人がいない       
    • 地域包括が支援に限界を感じている層    
   提供する支援:       
    • 月次の金銭管理(収支表+通帳コピー+税理士監査)       
    • 医療費・介護費の積立管理       
    • 住居撤去費・葬儀費・納骨費の積立       
    • 財産の洗い出しと資金化支援       
    • 施設入居調整      
    • 入院時の保証       
    • 緊急対応       
    • 死後事務(必要に応じて)   
  これは、 生活保護のケースワーカー+身元保証+財産管理を一体化したモデル です。

◆ 3. 契約体系の整理(3階層モデル)    
  当協会は、次のように契約体系を3階層に整理できます。   
  【第1層】生活保護対象者契約(現行:生活保護給地に応じて月額5,300円~10,300円)    
   対象:       
    • 生活保護受給者       
    • 施設入居者で支援が安定している層    
   内容:       
    • 月次収支管理       
    • 通帳コピー       
    • 税理士監査       
    • 支払い代行     
    ※現行のままで良い。   
  【第2層】第三の契約(境界層向け:包括型)    
   対象:       
    • 生活保護ではないが、一般契約では支援が足りない層       
    • 地域包括が最も困っている層    
   内容:       
    • 金銭管理(第1層の内容すべて)       
    • 医療・介護費の積立       
    • 葬儀・撤去費の積立       
    • 財産の洗い出し・資金化       
    • 入居調整       
    • 入院保証       
    • 緊急対応       
    • 死後事務(必要に応じて)    
   料金: 月額12,000〜15,000円+積立金(3,000〜5,000円) ※実務負荷から見て妥当。   
  【第3層】一般の身元保証契約(通常の方)    
   対象:       
    • 年金・貯蓄が安定している層       
    • 施設入居や入院保証が中心の層    
   内容:       
    • 入院保証       
    • 施設入居保証       
    • 緊急対応       
    • 死後事務(オプション)    
   料金: 現行の一般契約のままで良い。

4. 第三の契約を制度として成立させるための「5つの要件」    
  当協会が第三の契約を作る際に、必ず盛り込むべき要件をまとめます。    
  ① 金銭管理の透明性(すでに実現済み)       
    • 月次収支表       
    • 通帳コピー       
    • 税理士監査 → 全国でも稀なレベルの透明性。    
  ② 積立金の法的扱いの明確化       
    • 医療費       
    • 介護費       
    • 撤去費       
    • 葬儀費       
    • 納骨費     
   これらを「目的積立金」として契約書に明記する。    
  ③ 財産の洗い出し
    ・資金化の権限       
     • 通帳       
                • 保険       
    • 年金       
    • 未払い金       
    • 返戻金       
    • 家財の売却     
   これらの調査・整理・資金化を「委任事項」として明記。    
  ④ 地域包括との役割分担     
   包括は       
    • 介護サービス調整       
    • ケアマネ連携       
    • 見守り     
   協会は       
    • 金銭管理       
    • 財産管理       
    • 入居調整       
    • 保証       
    • 死後事務     
    → 包括が最も助かる契約になる。    
  ⑤ 財産が増えたら一般契約へ移行     
    これは非常に合理的。       
    • 財産が増えた       
    • 収支が安定した       
    • 施設入居が決まった     
   などのタイミングで 第2層 → 第3層へ移行 と契約書に明記する。

5. 結論:第三の契約は「制度の狭間を埋める唯一の解」     
   当協会が       
    • 金銭管理       
    • 財産管理       
    • 身元保証       
    • 入居調整       
    • 死後事務       
    • 居住支援法人     
   を一体で行える唯一の団体である以上、 第三の契約は全国的に見ても極めて合理的で、           
   社会的意義が大きい。 むしろ、 境界層の増加に対応できるのは、当協会のような団体しかな
   い。
このエントリーをはてなブックマークに追加 mixiチェック

境界型(境界層)の高齢者や地域包括の皆さんが欲しい支援では金銭管理が先行します。その理由は、自分たちだけではその方の生活全般にわたっての金銭管理(財産管理)の仕組みがないからです。

我々は長年金銭管理を行い、そのノウハウを蓄積してきています。その一つは、毎月の金銭管理表のノウハウです。

これは月次の収支明細を作成し、通帳の残高コピーをつけて、会計士の監査を受けて提出しているものです。このことによって、対象者の月次の資金繰り、そして過去の債務や支払い等が把握できるからです。

貯蓄がないのであれば、少なくとも住居の撤去費用と葬儀、納骨費用は最低限蓄えていかねばなりません。それをコントロールしていくのは地域包括では困難で、そこまでやっている身元引受業者はおりません。

但し、この内容になりますと金銭管理の枠を超えて、身元引受の領域に入って参ります。現在金銭管理単体の契約では毎月5500円の料金を頂いておりますが、当然、これだけは本来は足りません。ご指摘の支援にもお金がかかります。

現在、有償ボランティアの制度を作ろうとしていますが、まだ時間がかかります。どちらかというと金銭管理だけの契約ではなく、むしろ、生活保護相当と位置付けて、包括型の身元引受を行い、そのなかでその他のトータルの資金、財産管理をする方向で考えております。

場合によってはその方の財産の洗い出しと残余財産の資金化の支援まで含んでおります。もし、その方の財産が少しでも増えるようであれば、その段階で一般の身元保証契約に切り替える措置も要検討です。

生活保護でもない、一般でもない、第三の身元引受契約書の創設も考えるべきかと考えております。

今の制度の狭間に落ちている層を救うには、包括型の金銭管理+身元引受を一体化したモデルが不可欠です。

当協会は
• 金銭管理の監査体制(会計士監査)
• 月次収支表+通帳コピーの透明性
• 財産の洗い出しと資金化の支援
• 310件(内、生活保護184件)の身元引受実績
• 居住支援法人としての公的立場

これらをすでに備えているため、全国でもほぼ唯一、この第三の契約を制度化できる団体ではないかと考えています。

次回は更に踏み込んで、境界層を含んだ第三の身元引受のスキームについて述べてみたいと思います。
このエントリーをはてなブックマークに追加 mixiチェック

当協会はこれまで多くの生活保護受給高齢者の支援をして参りました。対極にある一般高齢者との支援の狭間で、境界層の高齢者の支援が大きなテーマとなっております。 当協会は第三極の身元引受・身元保証の在り方について検討を続けております。

本日は対策案(1)の概要について述べてみたいと思います。

境界層の増加に対して、支援団体にとって最も負担が大きくなっている支援領域は「金銭管理」と「施設入居調整」です。この2つは、今後10年で全国の居住支援法人・身元保証団体が最も逼迫する領域でもあります。

では「なぜこの2領域が特に重くなるのか」→「どうすれば持続可能にできるか」
を構造化して整理してみたいと思います。

1. 金銭管理が最も重くなる理由(境界層の構造的問題)   
   金銭管理は、境界層の増加とともに以下の理由で確実に負荷が増えます。  
  (1)低年金+貯蓄ゼロ → 毎月の資金繰りがギリギリ   
    境界層は    
     •年金が生活保護基準より少し上    
     •医療・介護の自己負担が重い    
     •予備費がない    
    ため、毎月の収支管理が破綻しやすい。   
     → その結果、 「金銭管理契約」への依存度が高くなるという  
  (2)医療費・介護費の突発支出に対応できない    
    入院費や介護保険の自己負担が払えず、 病院・施設から協会へ直接連絡が来るケースが増え       
    る。  
  (3)家族がいない単身高齢者の増加    
    金銭管理を代替できる家族がいないため、 協会が唯一の生活基盤の支えになる。

2. 施設入居調整が重くなる理由(境界層の「挟み込み」)    
   境界層は、制度の狭間に落ちるため、入居調整が非常に難しい。  
  (1)生活保護になれない → 施設費が払えない   
    施設側は     
     •生活保護なら確実に入金     
     •境界層は未払いリスクが高い    
     → 受け入れを嫌がる施設が増加。   
  (2)医療・介護の自己負担が重く、入居後の支払いが不安定     
    施設側が「保証人+支払い能力」を強く求めるため、 協会への依頼が急増。   
  (3)地域包括からの相談が増加     
    包括支援センターは、境界層の受け皿がなく、「身元保証+入居調整」を協会に頼らざるを          
    得ない構造。

3. 当協会が直面している「2つの負荷」をどう持続可能にするか   
  A. 金銭管理の持続可能化(実務レベルの改善案)    
   (1)「月額固定の管理料+突発支出対応料」の二段階制      
     境界層は突発支出が多いため、 突発対応を別料金化することで赤字を防ぐ。      例:      
     月額管理料:5,000〜8,000円      
     突発支出対応(病院・施設との調整):1回3,000円      
     書類作成・支払い代行:1件1,000円      
     → これにより、協会の負担と収益が比例する。     
   (2)「医療費・介護費の積立金」を契約に組み込む      
     毎月2,000〜3,000円を積み立て、 入院時の自己負担に充てる方式。当協会が金銭管理をし       
     ているが故に可能となる。     
     → 病院からの未払い督促が激減する。     
   (3)金銭管理の標準化(金銭管理の為の会計システム自動化と監査システム)      
     当協会は金銭管理のDX化を進めているので、      
      • 月次収支表の自動生成       
      • 通帳コピーの自動PDF化       
      • 会計監査用フォルダの自動整理       
     を仕組み化できる。     
      → 1人あたりの管理時間を半分以下にできる。    
  B. 施設入居調整の持続可能化(協会の負担を減らす仕組み)     
   (1)「境界層受け入れ可能な施設リスト」を大手入居紹介会社と連携して作る       
     地域包括は施設情報を持っていないため、 協会が持つと圧倒的に強い。       
       •受入可否       
       • 必要な保証内容       
       • 月額費用       
       • 医療対応       
       • 夜間体制      
     これを一覧化すると、調整時間が激減する。     
   (2)「協会紹介枠」を持つ施設を増やす      
     施設側にとっても      
       • 入居者確保       
       • 金銭管理が協会で安定       
       • トラブルが少ない      
     というメリットがあるため、 協会専用の紹介枠を作ってもらえる可能性が高い。    
         (3)有償ボランティア制度との連動       
     入居調整後の         
       • 通院付き添い         
       • 生活支援         
       • 見守り       
     を有償ボランティアに回すことで、 協会の職員負担を大幅に軽減できる。

4. 当協会の取り組みが「境界層支援のモデルケース」になる可能性   
   境界層は今後20年で確実に増えます。 国も自治体もまだ十分な制度を作れていません。   
  しかし、       
    • 金銭管理       
    • 入居調整       
    • 有償ボランティア       
    • 居住支援法人登録       
    • 身元保証310件(内生活保護184 件)の実績   
   これらを組み合わせたモデルは、 全国でもほとんど存在しないレベルの完成度となります。    当協会の取り組みは、 境界層支援の「全国モデル」になり得えるのではないかと考えます。    更に、具体的な対策を含めて検討を進めて参ります。
このエントリーをはてなブックマークに追加 mixiチェック

 現在身元引受をしている対象者の中に、境界型といわれる高齢者が増加していることが気になっています。いわゆる境界型とは、年金が生活保護費より若干多いために生活保護にもなれず、なおかつ、貯蓄もないという方々です。 地域包括からのご相談もそのような高齢者が増加しています。 

 生活保護になれる方はまだ幸せで、境界型となれば介護も医療も自己負担が生じるために、施設にも入ることはできず、場合によっては病院の入院費も払えないという状況になります。このような方々からの身元引受・身元保証人の依頼が地域包括から相談を受けるケースが増えてきています。

 このような境界型といわれる高齢者は現在何人程度おられるのか、そして今後の増加予測について検証してみました。深刻な問題です。   

まず、今後境界型「境界層」の高齢者がどの程度増えていくのかについての予測です。 次のように整理をしてみます。

1. なぜ「境界層」の人数が公表されていないのか
2.公的データから推計できる「境界層の規模感」
3. 推計:境界層高齢者はどれくらいか?
4.今後の増加予測:境界層は確実に増える
5.今後の構造変化
6.まとめ   

1.なぜ「境界層」の人数が公表されていないのか 境界層とは   
 •年金収入が生活保護基準よりわずかに高い  
 •しかし貯蓄がなく、医療・介護の自己負担が重い  
 •生活保護は受けられない という層ですが、「生活保護基準+貯蓄ゼロ」という条件での統計は国が作  
 っていないため、直接的な人数は把握できません。   


2.公的データから推計できる「境界層の規模感」 境界層の母集団となるのは、以下の層です。
(1)高齢者の低所得層の規模 内閣府「高齢社会白書」によると、 高齢者世帯の所得はその他世帯より 
   低く、生活に不安を感じる層が一定割合存在します。 また、厚労省の調査では
   •65歳以上の生活保護受給者:105万人(横ばい)
   •生活保護に至らないが低所得の高齢者は、その数倍規模と推定される(学術研究でも同様の指摘
    が多い)

(2)年金だけでは生活保護基準を下回る高齢者 国民年金満額は約6.5万円/月であり、 生活保護基準
   (単身)は地域差はあるものの 約7〜8万円前後。 → 満額でも生活保護基準に届かない。
   実際には
     • 国民年金未納・免除歴がある
     • 低年金(3〜5万円台)が多い ため、
    生活保護基準前後の高齢者は数百万人規模と推計されます

(3)貯蓄ゼロの高齢者 総務省の家計調査では、 高齢単身世帯の約3割が貯蓄ゼロ〜50万円未満とさ
   れ、 境界層の条件に合致する層が相当数存在します。   

3. 推計:境界層高齢者はどれくらいか? 公的統計を組み合わせると、次のように推計できます。
  • 65歳以上人口:3,600万人
  • 低年金(国民年金中心)層:1,000〜1,200万人
  • そのうち貯蓄が少ない層:300〜400万人
  • 生活保護受給者:105万人(除外)

  → 境界層に該当する可能性が高い高齢者は、全国で約200〜300万人規模と推計される
   (※あくまで統計の組み合わせによる推計)   

4. 今後の増加予測:境界層は確実に増える 境界層が増加する理由は以下の通り。
  (1)高齢者人口の増加 高齢化率はすでに 29.1% に達しており、今後も上昇。
  (2)国民年金世代の急増 • 非正規雇用の増加 • 厚生年金加入期間の短い層の増加
    → 低年金高齢者が今後20年で急増することが確実

  (3)単身高齢者の増加 高齢者の一人暮らしは増加傾向。
    → 生活保護に至らないが支援が必要な層が増える。
  (4)医療・介護の自己負担増 境界層にとって最も重いのが
     • 医療費1〜3割負担
     • 介護保険1〜3割負担 → 施設入居が困難になり、身元保証の相談が増える。   

5.「今後の構造変化」 地域包括からの相談増加を感じているのは、まさに全国的な構造変化の先端です。 特に
   • 病院の入院費が払えない境界層
   • 施設入居ができない境界層
   • 身元保証人がいない単身高齢者 は、今後10年で最も急増する層と予測されています。   

6. まとめ:
   境界層高齢者は「200〜300万人規模」、今後さらに増加 • 正確な統計は存在しない
   • しかし複数の公的データから推計すると 境界層高齢者は200〜300万人規模
   • 高齢化・低年金化・単身化により 今後20年でさらに増加が確実
このエントリーをはてなブックマークに追加 mixiチェック

↑このページのトップヘ